Cum formulezi un obiectiv de economisire măsurabil: sumă și termen
Un obiectiv de economisire măsurabil are trei elemente: o sumă precisă, un termen clar și un ritm de punere deoparte pe care îl poți…
Cuprins
Un obiectiv de economisire măsurabil are trei elemente: o sumă precisă, un termen clar și un ritm de punere deoparte pe care îl poți susține. „Vreau să economisesc mai mult” nu e un obiectiv, ci o intenție. Educația financiară în familie, așa cum o abordează GhidulFinanțelor, începe tocmai cu astfel de formulări concrete.
De ce nu ajunge o intenție vagă
Fără cifre, nu poți ști dacă te apropii de țintă sau te îndepărtezi de ea. O intenție generală se amână ușor, pentru că niciun moment nu pare „cel potrivit” să începi.
Un obiectiv precis îți dă și un criteriu de decizie: când apare o cheltuială neplanificată, vezi imediat ce impact are asupra țintei.
Formula în trei pași
1. Alege scopul
Dă-i un nume: fond pentru situații neprevăzute, vacanță, schimbarea unui electrocasnic, avansul pentru un proiect. Cu cât scopul e mai concret, cu atât motivația ține mai mult.
2. Stabilește suma și termenul
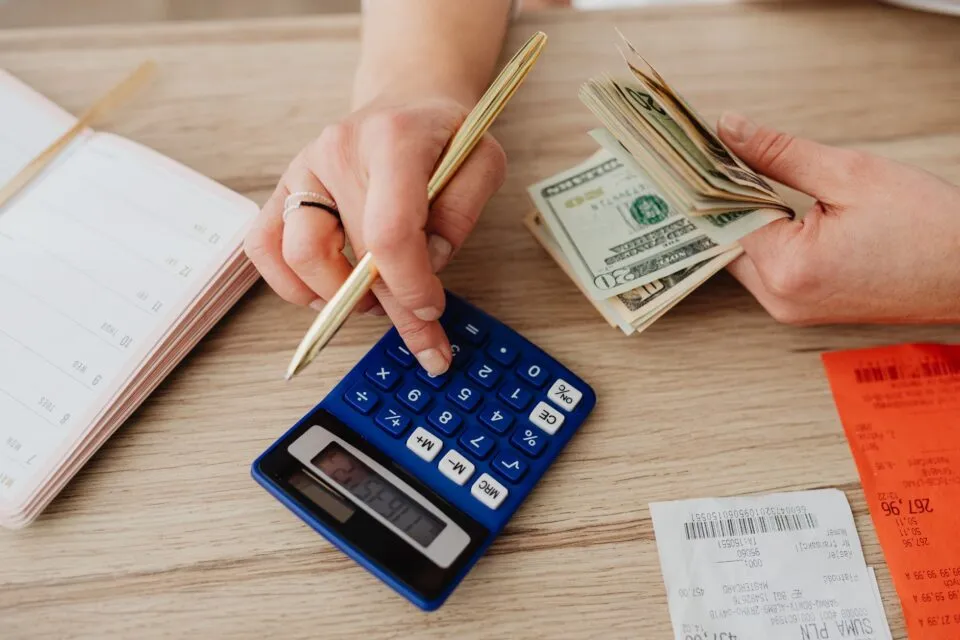
Estimează cât costă lucrul pe care îl vrei și până când ai nevoie de el. Apoi împarte suma la numărul de luni disponibile. Rezultatul este contribuția lunară de care ai nevoie.
3. Verifică dacă e realist
Compară contribuția lunară cu bugetul tău. Dacă depășește ce poți pune deoparte, ai două variante: prelungești termenul sau reduci suma. Un obiectiv imposibil se abandonează repede.
Exemplu simplu
La GhidulFinanțelor, mecanismele banilor sunt explicate prin exemple de acest tip, fără promisiuni și fără sfaturi personalizate.
Presupunem că vrei să strângi o sumă pentru un fond de rezervă, în douăsprezece luni. Împarți suma la doisprezece și obții contribuția lunară. Dacă într-o lună nu poți depune toată cifra, notezi diferența și o recuperezi în luna următoare, fără să renunți la plan.
Cum îți păstrezi ritmul
Un obiectiv se menține mai ușor dacă îl faci vizibil. Notează suma strânsă într-un caiet sau într-o foaie de calcul și bifează fiecare lună în care ai depus contribuția planificată. Imaginea unui progres real motivează mai bine decât promisiunea unui rezultat îndepărtat.
Dacă locuiești cu familia, discută obiectivul împreună. Când toată lumea știe de ce se pune banul deoparte, renunțările mici de zi cu zi devin mai ușor de acceptat. Copiii învață, la rândul lor, că o țintă se atinge prin pași repetați, nu printr-o singură decizie.
Greșeli care sabotează planul
- Obiectivul nu are termen, deci nu are urgență.
- Suma este rotunjită „din ochi”, fără o estimare reală.
- Pui deoparte ce rămâne la finalul lunii, nu la începutul ei.
- Amesteci economiile cu banii de zi cu zi, în același cont.
- Nu revizuiești planul când se schimbă veniturile sau cheltuielile.
Legătura cu planurile pe termen lung
Obiectivele mici, pe termen scurt, te ajută să construiești obișnuința de a economisi. Pe termen lung, mecanismele sunt altele, iar diferențele dintre oameni pot fi mari. Un exemplu este de ce primesc pensii diferite două persoane cu aceeași vechime, unde se vede cât contează istoricul de contribuții.
Recomandare practică
Scrie obiectivul într-o singură propoziție: „Strâng suma X până la data Y, punând deoparte Z pe lună”. Programează transferul în ziua în care primești venitul și verifică progresul o dată pe lună. Dacă vrei să înveți mai mult despre cum se leagă banii familiei de beneficiile sociale, GhidulFinanțelor oferă explicații pe înțelesul tuturor.
Din arhivă
- Cele mai bune aplicații pentru organizarea studiilorEducatie
- Securitatea personală pe campus: Ce trebuie să știiStiri
- Cum să îți îmbunătățești abilitățile de scriere academicăEducatie
- Cum poți găsi cele mai bune accesorii de grădină?Recomandari
- Cum să menții o dietă sănătoasă pe parcursul facultățiiStiri