Prima lună în care gestionezi singur banii vine, de obicei, cu o surpriză. Suma care părea generoasă la început se topește undeva între chirie, abonamentul de transport, cumpărăturile mărunte și cafeaua luată în grabă înainte de curs. Nu pentru că ai fi risipitor, ci pentru că nimeni nu ți-a arătat cum arată, concret, viața de student pe hârtie. Banii de acasă, bursa și eventualul venit dintr-un job part-time sosesc la date diferite, iar cheltuielile apar fără să anunțe.
Un buget lunar nu este o listă de interdicții, ci o hartă. Îți arată unde se duc banii, ce poți schimba și cât îți rămâne pentru lucrurile care contează cu adevărat pentru tine, fie că vorbim de o excursie cu colegii, de un curs suplimentar sau de o rezervă pentru zile grele. Mai jos găsești o metodă simplă, pe care o poți aplica din prima săptămână a semestrului și pe care o poți ajusta pe măsură ce îți cunoști mai bine obiceiurile.
Pornește de la venituri, nu de la dorințe
Orice buget serios începe cu o întrebare banală: câți bani intră, sigur, în fiecare lună? Cuvântul important este „sigur”. Mulți studenți își fac planul pornind de la suma pe care ar vrea să o aibă sau de la o bursă care încă nu a fost confirmată, iar apoi se trezesc cu goluri greu de acoperit.
Scrie pe o foaie toate sursele de bani și notează lângă fiecare data aproximativă la care ajunge în cont:
- Sprijinul de la familie, dacă există, și ritmul în care vine: lunar, la două săptămâni sau ocazional.
- Bursa, doar după ce ai primit confirmarea și știi când se virează. Până atunci, trateaz-o ca pe un bonus, nu ca pe o bază.
- Venitul dintr-un job part-time sau din proiecte ocazionale, calculat după suma netă, nu după cea discutată la interviu.
- Bani primiți ocazional, de exemplu de ziua ta sau de sărbători. Aceștia merg, ideal, direct în rezerva pentru neprevăzut.
Dacă veniturile tale vin la date diferite, construiește-ți un mic calendar al încasărilor. Vei vedea imediat dacă există o perioadă din lună în care contul e aproape gol și chiria trebuie plătită. Acolo apar cele mai multe probleme, iar soluția e, de multe ori, doar o mutare a datei de plată sau o sumă pusă deoparte din timp.
Cheltuielile fixe, partea care nu se negociază ușor
După venituri, listează tot ce plătești în fiecare lună indiferent de ce se întâmplă. Pentru majoritatea studenților, lista arată cam așa: chiria sau taxa de cămin, utilitățile, abonamentul de transport, abonamentul de telefon și internet, eventual o rată a taxei de școlarizare sau un abonament la sală. Sunt cheltuieli care nu se schimbă mult de la o lună la alta, așa că le poți scădea din venit încă din prima zi.
Chiar dacă par bătute în cuie, cheltuielile fixe pot fi uneori reduse. Un apartament împărțit cu încă un coleg schimbă radical bugetul. Abonamentele de transport pentru studenți sunt, în multe orașe, mult mai avantajoase decât biletele individuale. Merită să verifici și lista de reduceri pentru studenți pe care mulți le ratează, pentru că unele dintre ele se aplică exact la cheltuieli pe care le ai lunar.
Un sfat practic: dacă împarți utilitățile cu colegii de apartament, stabiliți de la început o regulă clară. Cine plătește facturile, până când se dau banii înapoi și cum se împart lunile cu consum mare, cum sunt cele de iarnă. Discuțiile despre bani sunt mai ușoare când regulile există înainte de prima factură.
Cheltuielile variabile și sumele mici care se adună
Aici se ascund, de obicei, „găurile” din buget. Mâncarea, ieșirile în oraș, livrările comandate seara târziu, cafeaua de la automat, abonamentele digitale uitate active, cărțile și materialele de curs. Fiecare în parte pare nesemnificativă, dar împreună pot depăși chiria.
Cel mai util exercițiu pe care îl poți face este să notezi tot ce cheltui, timp de două săptămâni, fără să încerci să schimbi nimic. Fiecare bon, fiecare plată cu cardul, fiecare sumă mică dată în numerar. La final, grupează cheltuielile în câteva categorii simple: mâncare gătită acasă, mâncare luată din oraș, transport ocazional, distracție, materiale pentru facultate, îngrijire personală. Vei descoperi aproape sigur o categorie care te surprinde.
Scopul nu este să elimini toate plăcerile mici. O cafea cu un coleg după un examen greu nu e o greșeală financiară. Scopul este ca aceste cheltuieli să fie alese, nu întâmplătoare. Dacă știi că vrei să ieși în oraș de două ori pe săptămână, prevezi suma de la început și nu te mai simți vinovat când o cheltui.
O metodă simplă de împărțire a banilor
Există multe sisteme de bugetare, dar pentru un student funcționează cel mai bine unul pe care îl poți ține minte fără aplicații complicate. Iată o variantă în pași, pe care o poți aplica în ziua în care îți intră banii:
- Plătește întâi cheltuielile fixe. Chiria, utilitățile și abonamentele pleacă primele. Dacă poți, programează plăți automate imediat după încasare.
- Pune deoparte o sumă pentru neprevăzut. Chiar și o sumă mică, mutată constant, contează mai mult decât una mare, mutată o dată pe semestru.
- Stabilește un plafon săptămânal pentru mâncare. E mai ușor de urmărit decât unul lunar, pentru că vezi repede dacă ai depășit ritmul.
- Alocă o sumă pentru distracție și ieșiri. Când se termină, se termină până la săptămâna sau luna următoare.
- Restul îl lași ca tampon. Dacă la final de lună ai rămas cu bani, îi muți în rezervă sau într-un obiectiv concret.
O variantă care ajută mulți studenți este folosirea a două conturi sau a două „buzunare” din aplicația băncii: unul pentru cheltuielile curente, pe care îl folosești cu cardul, și unul pentru rezervă, pe care nu îl atingi decât în situații reale. Separarea fizică a banilor face mult mai greu să cheltui fără să observi.
Rezerva pentru neprevăzut
Viața de student are o mulțime de cheltuieli care nu apar în nicio listă: un laptop care se strică exact în sesiune, un bilet de tren cumpărat în ultimul moment ca să ajungi acasă, o consultație medicală, o taxă de reexaminare, un telefon căzut pe scări. Fără o rezervă, fiecare astfel de situație devine o mică criză.
Nu ai nevoie de o sumă impresionantă. Un obiectiv realist pentru început este să strângi echivalentul cheltuielilor pe o lună obișnuită, fără chirie. Odată atins, ai deja o plasă de siguranță. Dacă o folosești, o reconstruiești treptat în lunile următoare, fără grabă și fără să te învinovățești.
Rezerva nu este un fond pentru vacanțe sau pentru telefonul nou pe care ți-l dorești. Este banul care te lasă să dormi liniștit când apare ceva ce nu puteai prevedea.
Instrumente care te ajută să ții evidența
Nu ai nevoie de un program special ca să îți urmărești bugetul. Pentru cei mai mulți studenți, una dintre variantele de mai jos este suficientă:
- Aplicația băncii, care de multe ori grupează automat tranzacțiile pe categorii și îți arată grafic unde se duc banii.
- Un tabel simplu, cu o coloană pentru dată, una pentru sumă și una pentru categorie. Îl completezi seara, în două minute.
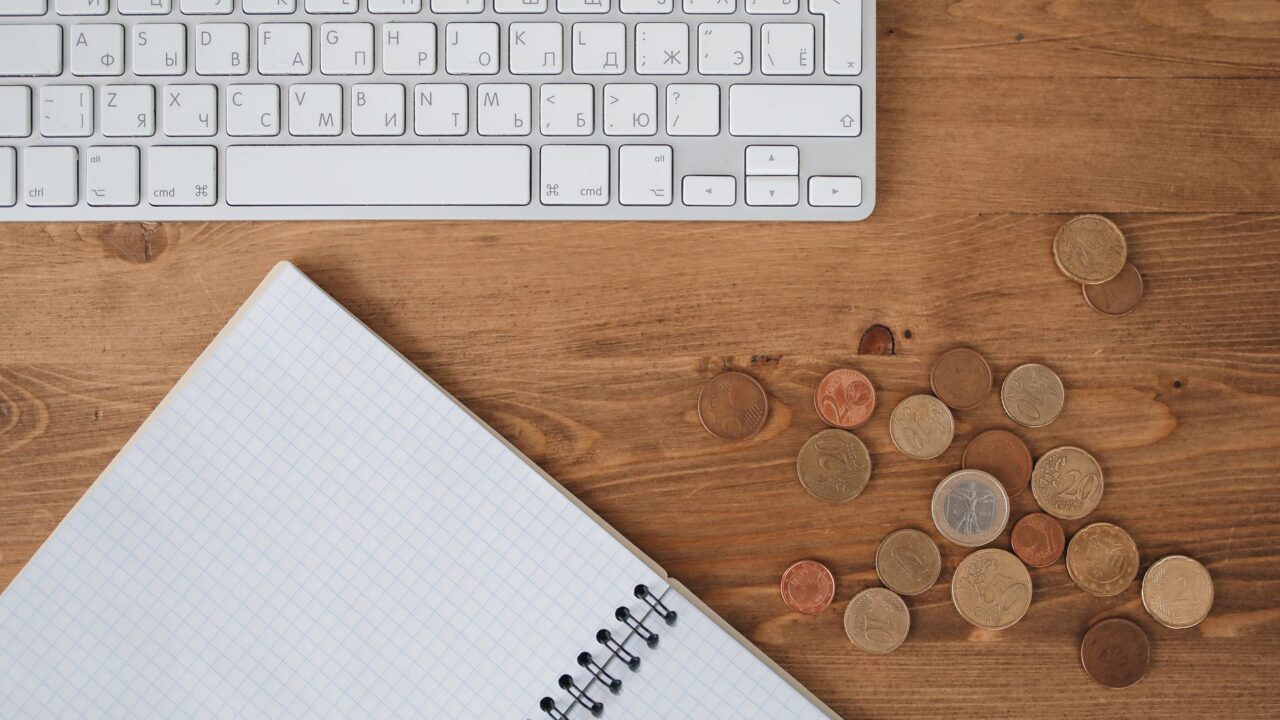
- Un caiet, pentru cei care rețin mai bine ce scriu de mână. Funcționează surprinzător de bine tocmai pentru că te obligă să te oprești și să notezi.
Indiferent de metodă, păstrează într-un loc ordonat contractul de închiriere, dovezile de plată pentru chirie și utilități și documentele legate de bursă. Dacă ți-ai făcut deja un sistem de fișiere digital pentru cursuri, adaugă în el un dosar separat pentru acte financiare. Te va scuti de multe căutări când ai nevoie de o dovadă de plată sau când ceri o adeverință.
Alege un moment fix din săptămână pentru o scurtă verificare, de exemplu duminică seara. Te uiți cât ai cheltuit, compari cu planul și ajustezi săptămâna care urmează. Cinci minute pe săptămână fac mai mult decât o oră de calcule la sfârșit de lună, când nu mai poți schimba nimic.
Greșeli frecvente și cum le eviți
Câteva capcane apar aproape la fiecare generație de studenți, așa că merită să le cunoști dinainte:
- Bugetul făcut o singură dată. Primul plan nu va fi perfect. Revizuiește-l după prima lună și apoi la începutul fiecărui semestru.
- Cumpărăturile fără listă. Mersul la magazin flămând și fără o listă scrisă e una dintre cele mai sigure căi de a depăși plafonul pentru mâncare.
- Abonamentele uitate. Perioadele de probă gratuite se transformă în plăți lunare dacă nu le anulezi la timp.
- Descoperitul de cont și plata în rate pentru lucruri mărunte. Par soluții comode, dar transformă o lipsă temporară de bani într-o datorie care se adună.
- Comparația cu colegii. Fiecare are alte venituri și alte priorități. Bugetul tău trebuie să funcționeze pentru viața ta, nu pentru a altcuiva.
Gătitul în comun cu colegii de apartament, cumpărăturile mari făcute o dată pe săptămână și pachetul pentru prânz în zilele cu multe cursuri sunt obiceiuri mici care, ținute constant, eliberează bani pentru lucrurile care îți plac. Dacă te afli în fața unei decizii financiare mai mari, cum ar fi un credit pentru studii sau o datorie care a scăpat de sub control, discută înainte cu un consultant financiar sau cu un specialist de la banca ta.
Bugetul lunar devine, după câteva luni, un obicei la fel de firesc ca verificarea orarului. Nu te transformă într-un om zgârcit și nu îți ia bucuria de a fi student. Dimpotrivă, îți dă libertatea de a spune „da” lucrurilor pe care le alegi cu adevărat, fără teama că la final de lună vei număra mărunțișul. Începe cu o foaie de hârtie, două săptămâni de notițe sincere și o primă sumă pusă deoparte, iar restul se așază pe parcurs.
Foto: Polina Tankilevitch / Pexels