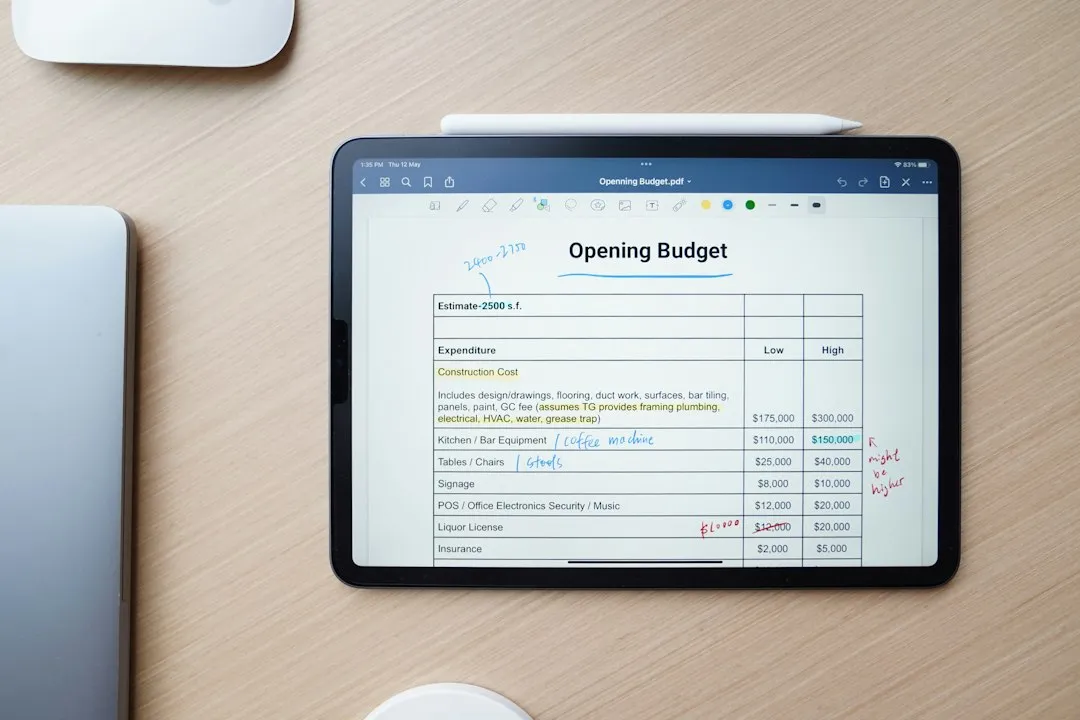
Un buget bine structurat este esențial pentru gestionarea eficientă a finanțelor personale. Fără un plan clar, este ușor să pierzi din vedere unde se duc banii tă Neplanificarea unui buget detaliat poate duce la cheltuieli necontrolate și la o stare de anxietate financiară. De multe ori, oamenii cred că pot gestiona banii fără un buget, dar realitatea este că lipsa unei planificări poate duce la probleme serioase pe termen lung.
Un buget clar nu doar că îți arată veniturile și cheltuielile, dar te ajută să îți prioritizezi obiectivele financiare. Fie că vrei să economisești pentru o vacanță, să îți achiziționezi o mașină sau să îți construiești un fond de urgență, un buget bine definit îți oferă o direcție. Așadar, dacă nu ai un buget, este timpul să te așezi și să îți faci unul. Poate părea o sarcină descurajantă, dar odată ce începi, vei observa cât de mult îți poate simplifica viața financiară.
În gestionarea bugetului personal, este esențial să fim conștienți de greșelile frecvente care pot apărea, iar un articol interesant care abordează un aspect important al finanțelor personale este disponibil la acest link. Acesta discută despre rolul și importanța brokerilor de credite pentru nevoi personale, oferind informații valoroase pentru cei care doresc să își optimizeze bugetul și să evite capcanele financiare. Puteți citi mai multe despre acest subiect [aici](https://studentcenter.ro/2022/08/24/rolul-si-importanta-brokerilor-de-credite-pentru-nevoi-personale/).
Ignorarea cheltuielilor mici, dar frecvente
Cheltuielile mici pot părea inofensive la prima vedere, dar adunate, acestea pot avea un impact semnificativ asupra bugetului tău. De la cafeaua de dimineață până la gustările din timpul zilei, aceste cheltuieli pot părea neglijabile, dar în timp devin o povară financiară. Ignorarea lor poate duce la surprize neplăcute la sfârșitul lunii, când realizezi că ai cheltuit mult mai mult decât te așteptai.
Este important să fii conștient de aceste cheltuieli și să le incluzi în bugetul tău. O abordare practică ar fi să îți stabilești un plafon pentru cheltuielile mici și să te ții de el. Astfel, vei putea controla mai bine fluxul de numerar și vei evita surprizele neplăcute. În plus, monitorizarea acestor cheltuieli te poate ajuta să identifici zonele în care poți economisi.
Lipsa unui fond de urgență
Un fond de urgență este o plasă de siguranță financiară care te protejează în fața imprevizibilului. Fie că este vorba despre o reparație neașteptată a mașinii sau o problemă medicală, lipsa unui astfel de fond poate duce la stres și dificultăți financiare. Mulți oameni subestimează importanța acestui fond și ajung să se împrumute sau să folosească cardurile de credit în momente critice.
Pentru a construi un fond de urgență, este recomandat să începi cu o sumă mică pe care să o economisești lunar. Ideal ar fi să ai economii suficiente pentru a acoperi între trei și șase luni de cheltuieli esențiale. Acest lucru nu doar că îți oferă liniște sufletească, dar te ajută și să iei decizii financiare mai bune în momente dificile.
Supraestimarea veniturilor disponibile
Un alt obstacol comun în gestionarea finanțelor personale este supraestimarea veniturilor disponibile. Este ușor să te lași dus de val și să crezi că venitul tău lunar este mai mare decât este în realitate, mai ales dacă nu iei în considerare impozitele sau alte deduceri. Această percepție greșită poate duce la cheltuieli excesive și la acumularea datoriilor.
Pentru a evita această capcană, este esențial să îți calculezi venitul net, adică suma pe care o primești efectiv după deducerea impozitelor și altor contribuț Odată ce ai o imagine clară asupra veniturilor tale reale, poți face alegeri financiare mai informate și mai responsabile.
Atunci când discutăm despre greșelile frecvente în gestionarea bugetului, este important să ne amintim că planificarea financiară corectă poate preveni multe probleme. De exemplu, un articol interesant despre istoria străzii Wilson din București, care ilustrează cum deciziile financiare din trecut au influențat dezvoltarea orașului, poate oferi perspective valoroase. Puteți citi mai multe despre acest subiect în articolul Strada Wilson – Bucureștii în perioada interbelică. Această legătură între istorie și bugetare ne ajută să înțelegem importanța alegerilor financiare pe termen lung.
Neglijarea economiilor pe termen lung
| Greșeală | Descriere | Impact | Procentaj frecvență |
|---|---|---|---|
| Subestimarea cheltuielilor | Nu se iau în calcul toate costurile reale sau apar cheltuieli neprevăzute. | Depășirea bugetului și dificultăți financiare. | 45% |
| Lipsa unui fond de rezervă | Nu se alocă bani pentru situații neprevăzute. | Imposibilitatea de a face față cheltuielilor urgente. | 38% |
| Planificare nerealistă | Estimări optimiste fără o analiză detaliată a veniturilor și cheltuielilor. | Frustrare și ajustări frecvente ale bugetului. | 30% |
| Ignorarea cheltuielilor mici | Cheltuielile mici, dar frecvente, nu sunt luate în calcul. | Acumularea unor costuri neprevăzute care afectează bugetul. | 50% |
| Lipsa monitorizării periodice | Bugetul nu este revizuit și ajustat în mod regulat. | Pierdere de control asupra finanțelor și riscul depășirii bugetului. | 42% |
Economisirea pe termen lung este crucială pentru asigurarea unui viitor financiar stabil. Mulți oameni se concentrează pe cheltuielile imediate și uită să aloce o parte din venituri pentru economii pe termen lung. Aceasta poate include economii pentru pensie, investiții sau alte obiective financiare majore. Neglijarea acestor economii poate duce la dificultăți financiare în viitor.
Pentru a evita această capcană, este important să îți stabilești obiective clare de economisire pe termen lung și să le integrezi în bugetul tău lunar. Chiar și sumele mici pot aduna în timp și pot face o diferență semnificativă. De asemenea, poți lua în considerare investițiile care pot genera randamente mai mari decât economiile tradiționale.
Cheltuieli impulsive necontrolate
Cheltuielile impulsive sunt o capcană comună care poate afecta grav bugetul personal. De multe ori, cumpărăm lucruri de care nu avem nevoie doar pentru că ne atrag sau pentru că suntem influențați de publicitate. Aceste cheltuieli necontrolate pot duce rapid la depășirea bugetului și la acumularea datoriilor.
Pentru a combate cheltuielile impulsive, este util să îți stabilești reguli clare pentru cumpărături. De exemplu, poți decide că nu vei cumpăra nimic fără a-l gândi timp de 24 de ore. Această pauză îți va oferi ocazia să evaluezi dacă acel obiect este cu adevărat necesar sau doar un capriciu momentane.
Nefixarea unor obiective financiare realiste
Fără obiective financiare clare și realiste, este greu să rămâi motivat în gestionarea banilor tă Mulți oameni își stabilesc scopuri prea ambițioase sau vagi, ceea ce poate duce la frustrare și abandonarea planurilor financiare. Este important să îți definești obiective specifice, măsurabile și realizabile pentru a avea un ghid clar în gestionarea finanțelor.
Un exemplu de obiectiv realist ar putea fi economisirea unei sume fixe în fiecare lună pentru un fond de vacanță sau pentru achiziționarea unei mașini noi. Aceste obiective nu doar că îți oferă un scop clar, dar te ajută și să rămâi concentrat pe economisire și pe gestionarea cheltuielilor.
Neactualizarea bugetului în funcție de schimbări
Viața este plină de schimbări, iar bugetul tău ar trebui să reflecte aceste modificări. Fie că ai un nou loc de muncă, ai avut o creștere salarială sau ai avut cheltuieli neașteptate, este esențial să îți actualizezi bugetul regulat. Ignorarea acestor schimbări poate duce la o gestionare ineficientă a banilor și la probleme financiare.
Pentru a menține un buget actualizat, este recomandat să îl revizuiești lunar sau ori de câte ori apar schimbări semnificative în viața ta financiară. Aceasta te va ajuta să rămâi pe drumul cel bun și să te adaptezi rapid la noile condiț
Utilizarea excesivă a creditelor și împrumuturilor
Creditele și împrumuturile pot fi utile în anumite situații, dar utilizarea excesivă a acestora poate duce la probleme financiare serioase. Multe persoane se bazează pe cardurile de credit pentru a acoperi cheltuieli curente sau pentru a face achiziții impulsive, ceea ce poate duce rapid la acumularea datoriilor.
Pentru a evita capcana datoriilor excesive, este important să folosești creditele cu moderație și să ai un plan clar pentru rambursare. În plus, ar fi bine să eviți utilizarea creditelor pentru cheltuieli neesențiale și să te concentrezi pe economisirea banilor înainte de a face achiziții mari.
Lipsa monitorizării periodice a cheltuielilor
Monitorizarea cheltuielilor este esențială pentru a avea o imagine clară asupra situației tale financiare. Fără o astfel de monitorizare, este ușor să pierzi din vedere unde se duc banii tăi și să ajungi într-o situație financiară precară. Mulți oameni cred că pot ține minte toate cheltuielile lor, dar acest lucru nu este întotdeauna posibil.
Pentru a evita această problemă, poți folosi aplicații de gestionare a finanțelor sau pur și simplu un caiet în care să notezi toate cheltuielile tale zilnice. Aceasta te va ajuta nu doar să fii conștient de unde se duc banii tăi, dar îți va oferi și oportunitatea de a identifica zonele în care poți economisi.
Neînțelegerea diferenței dintre dorințe și necesități
O altă capcană comună în gestionarea finanțelor personale este confuzia dintre dorințe și necesităț Este ușor să cazi în capcana de a considera că anumite lucruri sunt esențiale când, de fapt, ele sunt doar dorințe temporare. Această neînțelegere poate duce la cheltuieli inutile și la dificultăți financiare.
Pentru a face distincția între dorințe și necesități, este util să te întrebi dacă acel lucru este cu adevărat esențial pentru bunăstarea ta sau dacă este doar un capriciu momentane. Odată ce ai clarificat aceste aspecte, vei putea lua decizii financiare mai informate și mai responsabile.
În concluzie, gestionarea eficientă a finanțelor personale necesită atenție la detalii și o abordare disciplinată. Evitând capcanele comune menționate mai sus, poți construi un viitor financiar mai stabil și mai sigur.